Ratgeber · Kosten für kleine Betriebe
Was kostet der Einstieg in Digital Signage? Die Kostenblöcke, die kleine Betriebe kennen sollten
Wer für einen Laden, ein Café, einen Salon oder eine Praxis über einen Bildschirm nachdenkt, fragt zuerst nach dem Gerätepreis. Für eine tragfähige Entscheidung reicht das nicht. Zum Gerät kommen Montage und Einrichtung, über die Jahre Strom, Software, Netz, Ersatz und unter Umständen Gebühren, vor allem aber die Zeit für die Inhalte. Der Beitrag ordnet diese Kostenblöcke, nennt die einschlägigen Regeln zu Energielabel, GEMA, Rundfunkbeitrag, Sondernutzung und Abschreibung und zeigt, wie sich Angebote vergleichen lassen.
- Von Sebastian Meiners, Geschäftsführer der m.i.b GmbH
Ausgangslage
Kleine Betriebe rechnen anders
Digital Signage wird oft mit Bildschirmwänden in Bahnhöfen und Filialketten verbunden. Die meisten Betriebe in Deutschland sind aber klein: Von 3.543.865 rechtlichen Einheiten, die das Statistische Bundesamt für 2024 im Unternehmensregister zählt, hatten 3.011.214 weniger als zehn abhängig Beschäftigte, also rund 85 % [1].
In den Bereichen, in denen Bildschirme im Kundenkontakt typisch sind, ist das Bild ähnlich. Im Handel hatten 468.895 von 557.277 rechtlichen Einheiten weniger als zehn abhängig Beschäftigte, im Gastgewerbe 192.119 von 245.555, im Gesundheits- und Sozialwesen 201.929 von 271.527 [1].
- Handel (G)468.895
- Freiberufl., wiss., techn. (M)482.592
- Gastgewerbe (I)192.119
- Gesundheit, Soziales (Q)201.929
- Sonst. Dienste (S)218.252
Quelle: Statistisches Bundesamt (Destatis), Statistisches Unternehmensregister, Berichtsjahr 2024, Stand 1. Dezember 2025 [1] (abgerufen am 15.10.2026); eigene Darstellung.
Spalte „0 bis unter 10 abhängig Beschäftigte“. Abhängig Beschäftigte sind sozialversicherungspflichtig und geringfügig Beschäftigte; eine rechtliche Einheit kann auch ein Einzelunternehmer sein. Abschnitte nach WZ 2008: G = Handel; Instandhaltung und Reparatur von Kraftfahrzeugen, I = Gastgewerbe, M = freiberufliche, wissenschaftliche und technische Dienstleistungen, Q = Gesundheits- und Sozialwesen, S = sonstige Dienstleistungen [1].
Für solche Betriebe stellt sich die Kostenfrage anders als für eine Kette: Meist gibt es keine IT-Abteilung und niemanden, dessen Hauptaufgabe die Inhalte sind. Der Gerätepreis ist leicht zu vergleichen, der Rest verteilt sich auf viele kleine Posten und auf die Arbeitszeit im Betrieb. Dieser Beitrag ordnet diese Posten, ohne Preise einzelner Anbieter zu nennen.
Überblick
Einmalig, laufend, versteckt: die Kostenblöcke
Über die Nutzungsdauer eines Bildschirms fallen drei Arten von Kosten an. Einmalig sind Gerät, Player, Halterung, Montage und Einrichtung. Laufend kommen Strom, Internet, die Lizenz für die Software und unter Umständen Gebühren hinzu. Versteckt bleibt ein Block, der nach meiner Erfahrung oft der größte ist: die Zeit, die jemand im Betrieb für Planung und Inhalte aufbringt.
- 1 Einmalig: GerätBildschirm, Player (eingebaut oder extern), Software-Einrichtung
- 2 Einmalig: MontageHalterung oder Ständer, Steckdose und Netzwerk am Montageort
- 3 Laufend: BetriebStrom je Betriebsstunde, Internet, Software-Lizenz je Bildschirm
- 4 Laufend: GebührenGEMA bei Musik und bei Fernsehsendungen; auf dem Gehweg Sondernutzung
- 5 Am Ende: ErsatzDefekt nach der Garantie, Austausch, Rückgabe bei Leasing oder Miete
Quelle: eigene Darstellung.
Gebühren: GEMA-Tarife für die Wiedergabe von Musik und für die Wiedergabe von Fernsehsendungen [2]; Sondernutzung am Beispiel der Satzung der Stadt Mülheim an der Ruhr [3].
Wie schwer die einzelnen Blöcke wiegen, hängt vom Einstieg ab. Die Übersicht vergleicht Bauarten, keine Marken.
Vorhandener Fernseher mit Zuspieler
Was dafür spricht. Kaum Anschaffung, schneller Test, ob Inhalte im Betrieb ankommen.
Was dagegen spricht oder zu beachten ist. Ein Gerät mit Empfangsteil (Tuner) zählt nach der Definition der EU-Energielabel-Verordnung nicht als digitales Signage-Display [4]. Ob es für lange tägliche Laufzeiten gedacht ist, steht im Datenblatt; hinter einer Schaufensterscheibe ist ein Fernseher bei Tageslicht erfahrungsgemäß oft zu dunkel.
Profi-Display mit eingebautem Player
Was dafür spricht. Kein zweites Gerät; das Beispielgerät ist laut Datenblatt für den Betrieb rund um die Uhr im Quer- und Hochformat ausgelegt und hat einen internen Player [5].
Was dagegen spricht oder zu beachten ist. Nach meiner Erfahrung höhere Anschaffung als ein Fernseher gleicher Größe. Die Software muss zum eingebauten Player passen; das vor dem Kauf klären.
Display mit externem Player
Was dafür spricht. Player und Software lassen sich später tauschen, ohne den Bildschirm zu ersetzen.
Was dagegen spricht oder zu beachten ist. Ein zweites Gerät mit eigenem Stromverbrauch und eigener Fehlerquelle. Steuerlich kann es eine Rolle spielen, ob ein Gerät nach seiner betrieblichen Zweckbestimmung nur zusammen mit anderen, technisch abgestimmten Geräten genutzt werden kann [6]; das klärt die Steuerberatung.
Hochhelles Schaufenster-Display
Was dafür spricht. Bleibt hinter Glas auch bei Tageslicht lesbar.
Was dagegen spricht oder zu beachten ist. Mehr Helligkeit kostet erfahrungsgemäß mehr Strom. Digitale Signage-Displays mit mindestens 1.000 cd/m² Spitzenweißluminanz im SDR-Betrieb sind vom EU-Energielabel ausgenommen [4]; für den Verbrauch bleiben dann die Herstellerangaben.
Leasing, Miete oder Mietkauf
Was dafür spricht. Keine große Einmalzahlung; feste Raten über die Laufzeit.
Was dagegen spricht oder zu beachten ist. Beim Leasing wird das Gerät auf Zeit überlassen, beim Mietkauf ist es ein Ratenkauf [7, 8]. Summe der Raten, Laufzeit und Rückgabe gehören in den Vergleich.
Der günstigste Einstieg am ersten Tag ist nicht zwingend der günstigste über mehrere Jahre. Vergleichbar werden die Wege erst, wenn für alle dieselben Posten angesetzt werden.
Einmalige Kosten
Was beim Kauf einmal anfällt
Beim Gerät bestimmen Einsatzort und tägliche Laufzeit die Klasse. Für den Verkaufsraum genügt eine übliche Helligkeit; das Beispielgerät dieses Beitrags, ein Display der 43-Zoll-Klasse mit 42,5 Zoll Bilddiagonale, hat 500 cd/m² [5]. Hinter einer Schaufensterscheibe oder im Freien braucht es nach meiner Erfahrung deutlich hellere Geräte, und mit der Helligkeit steigen Preis und Stromverbrauch. Ein zweiter Punkt ist die Freigabe für die Laufzeit: Das Datenblatt des Beispielgeräts nennt ausdrücklich den Betrieb rund um die Uhr, im Querformat wie im Hochformat [5].
Zum Gerät kommt der Player, der die Inhalte abspielt. Er steckt entweder im Display, wie beim Beispielgerät [5], oder ist eine eigene kleine Box. Beides hat Folgen für die Software: Nicht jede Software läuft auf jedem eingebauten Player, und ein externer Player ist ein weiteres Gerät, das Strom braucht und ausfallen kann.
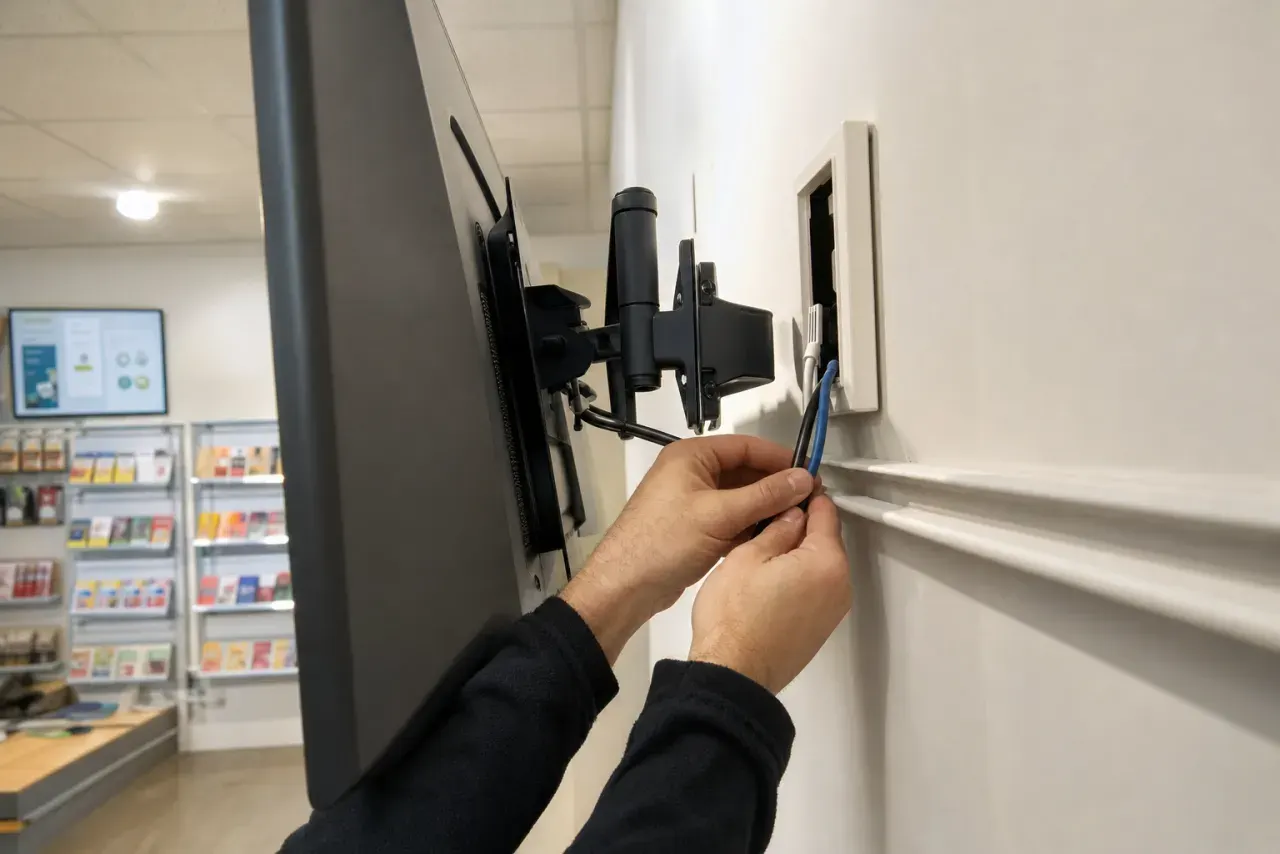
Halterung und Montage werden nach meiner Erfahrung häufig unterschätzt. Eine einfache Wandhalterung ist selten das Problem; aufwendiger wird es bei Deckenabhängungen, Ständern, Montage in großer Höhe oder in Glas- und Trockenbauwänden. Am Montageort braucht es Strom und, damit Inhalte aus der Ferne kommen, eine Netzwerkverbindung per Kabel oder WLAN. Zur EU-Definition eines digitalen Signage-Displays gehört ein „Netzanschluss (mit drahtgebundener oder drahtloser Schnittstelle)“ zur Steuerung, Überwachung oder zum Empfang der anzuzeigenden Informationen [4]. Fehlen Steckdose oder Netzwerk, kommen Elektro- und Netzwerkarbeiten dazu, die ein reines Geräteangebot meist nicht enthält.
Zuletzt die Einrichtung: Player mit dem Konto verbinden, Vorlagen anlegen, Zeitpläne einstellen. Ob sie gesondert berechnet wird, unterscheidet sich von Angebot zu Angebot; im Vergleich muss sie auftauchen.
Laufende Kosten
Was jedes Jahr wiederkommt
Strom: eine Frage von Watt und Stunden
Der Stromverbrauch lässt sich ohne Preisangabe vergleichen, nämlich in Kilowattstunden. Das Beispielgerät gibt als Stromverbrauch 43 W an und im Standby weniger als 0,5 W [5]. Bei zwölf Stunden Betrieb an sechs Tagen in der Woche sind das 3.744 Stunden und rund 161 kWh im Jahr; die übrigen 5.016 Stunden im Standby kommen auf höchstens rund 2,5 kWh. Läuft dasselbe Gerät rund um die Uhr, sind es 8.760 Stunden und rund 377 kWh. Diese Kilowattstunden multiplizieren Sie mit dem Arbeitspreis aus Ihrer eigenen Stromrechnung.
Einen Grenzwert für den Verbrauch im laufenden Betrieb gibt es für digitale Signage-Displays nicht. Die EU-Ökodesign-Verordnung nimmt sie von den Effizienzanforderungen für den Ein-Zustand ausdrücklich aus [9]. Geregelt sind dagegen Aus-Zustand und Standby: Die Höchstwerte liegen bei 0,30 W im Aus-Zustand, 0,50 W im Bereitschaftszustand und 2,00 W im vernetzten Bereitschaftsbetrieb, zuzüglich Toleranzen für Zusatzfunktionen [9]. Ein Energielabel tragen nur Geräte im Anwendungsbereich der Kennzeichnungsverordnung; ausgenommen sind unter anderem digitale Signage-Displays, die in einem Gehäuse für die ständige Nutzung im Freien verkauft werden, die als eigenständiges Gerät weniger als 30 dm² oder mehr als 130 dm² Bildschirmfläche haben oder die im SDR-Betrieb eine Spitzenweißluminanz von mindestens 1.000 cd/m² erreichen [4]. Das Beispielgerät ist mit der Energieeffizienzklasse F angegeben [5].
Wie viel eine Kilowattstunde kostet, schwankt. Für Nichthaushaltskunden in Deutschland mit weniger als 20 MWh Jahresverbrauch, die kleinste Verbrauchsgruppe der europäischen Statistik, stieg der Durchschnittspreis ohne Mehrwertsteuer und erstattungsfähige Steuern und Abgaben vom zweiten Halbjahr 2022 zum ersten Halbjahr 2023 von 0,2702 auf 0,3247 Euro je kWh; im ersten Halbjahr 2026 lag er vorläufig bei 0,2957 Euro [10].
- 2019-S20,2289
- 2020-S10,2455
- 2020-S20,2485
- 2021-S10,2492
- 2021-S20,2544
- 2022-S10,2640
- 2022-S20,2702
- 2023-S10,3247
- 2023-S20,3279
- 2024-S10,3293
- 2024-S20,3326
- 2025-S10,3282
- 2025-S20,3258
- 2026-S10,2957
Quelle: Eurostat, Preise Elektrizität für Nichthaushaltskunden, halbjährliche Daten (nrg_pc_205), Verbrauchsgruppe IA [10] (abgerufen am 15.10.2026); eigene Darstellung.
S1 = erstes, S2 = zweites Halbjahr. Durchschnittspreis ohne Mehrwertsteuer und erstattungsfähige Steuern und Abgaben [10]. Die Erhebung für Deutschland führt das Statistische Bundesamt seit dem zweiten Halbjahr 2019 durch [11]. Der Wert für das erste Halbjahr 2026 ist vorläufig [10]. Marktstatistik, kein Tarif eines einzelnen Betriebs.
Für sehr kleine Betriebe kann ein anderer Tarif gelten: Wer höchstens 10.000 Kilowattstunden im Jahr für berufliche oder gewerbliche Zwecke verbraucht, zählt im Energierecht zu den Haushaltskunden [12]. Haushalte zahlten im ersten Halbjahr 2026 laut Statistischem Bundesamt durchschnittlich 37,97 Cent je Kilowattstunde [11]. Beide Statistikwerte sind unterschiedlich abgegrenzt; maßgeblich ist der Arbeitspreis auf der eigenen Rechnung.
Software und Netz
Die Software wird nach meiner Erfahrung meist als Lizenz je Bildschirm und Jahr oder Monat abgerechnet, seltener einmalig gekauft. Zu vergleichen sind der Leistungsumfang (Vorlagen, Zeitpläne, Support), die Vertragslaufzeit und was passiert, wenn die Lizenz endet. Dazu kommt das Netz: Meist reicht der vorhandene Anschluss, wo es keinen gibt, wird ein Mobilfunkvertrag zum weiteren laufenden Posten.
Wartung und Ersatz
Für das Beispielgerät gibt der Hersteller drei Jahre Garantie an [5]. Was danach geschieht, ist eine Planungsfrage: Wer einen Bildschirm länger nutzen will, sollte für einen Defekt nach der Garantiezeit einen Betrag oder eine Ersatzlösung einplanen. Bei Leasing und Miete regelt der Vertrag, wer bei einem Ausfall zahlt.
Der versteckte Block
Der unterschätzte Block: Zeit für Inhalte
Nach meiner Erfahrung fehlt kleinen Betrieben seltener das Budget für das Gerät als die Zeit für seine Inhalte. Diese Zeit lässt sich als neutrale Größe planen. Ein Rechenbeispiel: 30 Minuten pro Woche für neue Angebote, Fotos und Kontrolle sind 26 Stunden im Jahr. Vorlagen und Zeitpläne senken den Aufwand, weil wiederkehrende Inhalte wie Mittagstisch oder Feiertagszeiten von selbst wechseln.
Teurer als die Pflegezeit ist aus meiner Sicht ein Bildschirm, der nicht gepflegt wird: Ein veraltetes Angebot wirkt nachlässiger als gar keines. Bevor Sie über Geräte sprechen, lohnt deshalb eine einfache Frage: Welche drei Inhalte sollen in den ersten vier Wochen laufen, und wer ändert sie?
Aus der Praxis
Wo die Kostenplanung kleiner Betriebe kippt
Am Montageort fehlt die Steckdose.
Nach meiner Erfahrung scheitert ein Termin seltener am Bildschirm als an der Wand dahinter: keine Steckdose in passender Höhe, kein Netzwerkkabel, eine Wand, die eine Halterung nicht trägt. Ein Elektriker oder Trockenbauer ist dann ein eigener Posten. Ein Foto der Wand mit Maßangaben vor dem Angebot erspart diese Überraschung.
Der Bildschirm läuft durch.
Beim Beispielgerät machen 3.744 Stunden im Jahr (zwölf Stunden an sechs Tagen) rund 161 kWh aus, der Dauerbetrieb über 8.760 Stunden rund 377 kWh [5]. Wer den Zeitplan einmal einstellt, spart fast den ganzen Unterschied jedes Jahr; im Standby bleiben höchstens rund 2,5 kWh.
Die Pflege hat keinen Namen.
Wenn nicht feststeht, wer die Inhalte ändert und wann, zeigt der Bildschirm nach einigen Wochen das Angebot vom Vormonat. Ich empfehle, eine Person und einen festen Termin pro Woche zu benennen, bevor das Gerät hängt.
KI-Assistenz
Assistenzsysteme: Entlastung mit Pflichten
Ein Teil der Arbeit lässt sich an KI-Assistenz abgeben. Solche Systeme können Textvorschläge für Angebote schreiben, Inhalte nach kurzer Anweisung vorbereiten oder am Telefon wiederkehrende Fragen nach Öffnungszeiten und Terminen beantworten, während im Laden bedient wird. Das spart Zeit, ist aber selbst ein laufender Posten, und die Ergebnisse sollten kontrolliert werden, bevor sie auf dem Bildschirm stehen oder einem Anrufer etwas zugesagt wird.
Für solche Systeme gibt es eine Transparenzregel. Die KI-Verordnung verlangt in Art. 50 Abs. 1 von den Anbietern, dass Menschen im direkten Kontakt erkennen können, mit einer Maschine zu tun zu haben, wenn das nicht ohnehin offensichtlich ist. Nach Abs. 5 ist diese Information spätestens bei der ersten Interaktion „in klarer und eindeutiger Weise“ zu geben [13]. Wer im Betrieb anruft, sollte deshalb schon im ersten Satz hören, dass eine KI am Apparat ist.
Gebühren
Gebühren: was anfällt und was nicht
GEMA: bei Musik und bei Fernsehsendungen
Die GEMA nimmt die Rechte von Musikurhebern wahr [2]. Ihre Vergütung knüpft an die öffentliche Nutzung von Musik an: Urheber möchten nach den Worten der GEMA entlohnt werden, „wenn ihre Musik öffentlich genutzt wird – wie z. B. in Ihrem Ladengeschäft“ [2]. Für den Einzelhandel unterscheidet die GEMA zwischen reiner Musikwiedergabe, dem Zeigen von TV-Bildern und Videostreaming und bietet dafür eigene Pakete an [2].
Ein Bildschirm kann deshalb auch ohne Hintergrundmusik ein GEMA-Fall sein. Unter ihren wichtigsten Tarifen für den Handel führt die GEMA die „Wiedergabe von Fernsehsendungen“ als eigenen Tarif FS, gestaffelt nach der Bilddiagonale: Kleinbild bis 165 cm (65 Zoll), Großbild darüber [2]. Bei öffentlichen Wiedergaben zieht die GEMA nach eigener Angabe außerdem für weitere Verwertungsgesellschaften ein, nämlich für die GVL (ausübende Musiker), die VG Wort (Wortautoren) und Corint Media (private Rundfunk- und Fernsehsender); deren Beträge stehen gesondert auf der Abrechnung [2].
Auch Musik, die als „GEMA-frei“ angeboten wird, ist nicht automatisch erledigt. Wer dauerhaft Musik öffentlich nutzt, etwa im Einzelhandel, braucht nach Auskunft der GEMA einen Nachweis, dass sie GEMA-frei ist; Grundlage ist nach Angabe der GEMA die „gesetzliche GEMA Vermutung“, nach der bei jeder öffentlichen Musiknutzung zunächst GEMA-pflichtiges Repertoire angenommen wird [14]. Für die Planung heißt das: Ob ein Bildschirm mit Ton oder mit Fernsehprogramm läuft, gehört von Anfang an in die Kostenrechnung.
Rundfunkbeitrag: die Betriebsstätte zählt
Der Rundfunkbeitrag im nicht privaten Bereich knüpft an die Betriebsstätte an. § 5 Abs. 1 des Rundfunkbeitragsstaatsvertrags lautet: „Im nicht privaten Bereich ist für jede Betriebsstätte von deren Inhaber (Beitragsschuldner) ein Rundfunkbeitrag nach Maßgabe der folgenden Staffelung zu entrichten.“ Die Höhe bemisst sich nach der Zahl der neben dem Inhaber Beschäftigten [15]. Der Beitragsservice formuliert es so: Unternehmen zahlen „unabhängig von der Anzahl und Art der vorhandenen Rundfunkgeräte“ [16]. Ein zusätzlicher Bildschirm ändert den Beitrag der Betriebsstätte damit nicht.
Sondernutzung: wenn der Bildschirm auf den Gehweg rückt
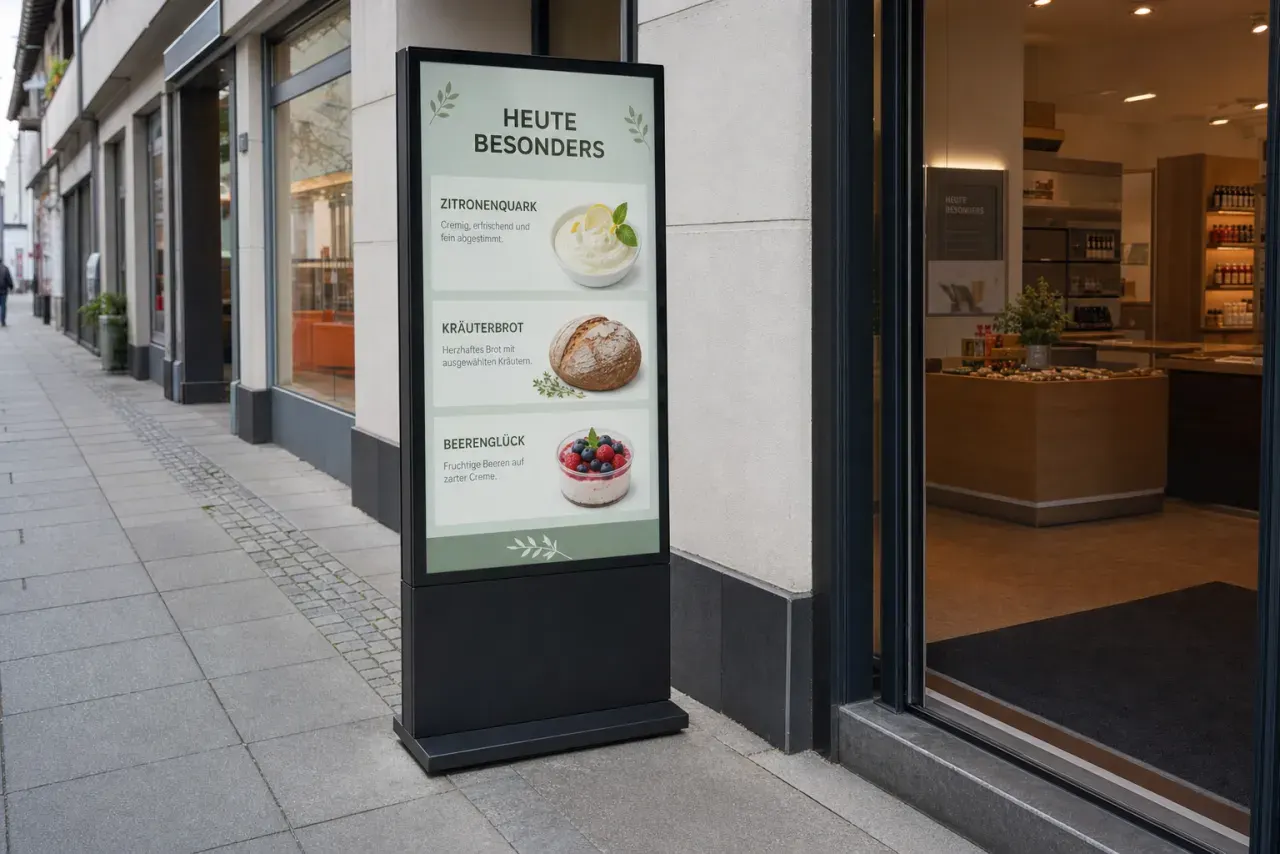
Ein digitaler Aufsteller vor der Tür steht häufig auf öffentlichem Grund. Wie Gemeinden das regeln, zeigt beispielhaft die Satzung der Stadt Mülheim an der Ruhr: Die Benutzung der Straße über den Gemeingebrauch hinaus ist eine Sondernutzung und „bedarf der Erlaubnis durch die Stadt“ [3]. Für bewegliche Werbereiter sieht der Tarif dort je nach Zone 20, 10 oder 5 Euro je Stück und Monat vor, mindestens 15 Euro [3]. Andere Gemeinden haben eigene Satzungen; fragen Sie vor dem Kauf bei der Stadt nach. Unabhängig davon kann ein fest angebrachter Bildschirm, der vom öffentlichen Verkehrsraum aus sichtbar ist, eine Werbeanlage im Sinne der Landesbauordnung sein [20]. In Nordrhein-Westfalen sind Werbeanlagen bis 1 m² verfahrensfrei; bei größeren Anlagen fragen Sie vorher beim Bauamt nach [20].
Finanzierung
Kaufen, leasen oder mieten: Finanzierung und Abschreibung
Ob gekauft, geleast oder gemietet wird, ist zuerst eine Frage der Liquidität. Beim Leasing überlässt der Leasinggeber ein Investitionsgut „auf Zeit und gegen Entgelt“; am Ende kann es zum Restkaufpreis übernommen oder zurückgegeben werden [7]. Mietkauf ist dagegen kein Leasing, sondern ein Ratenabzahlungsgeschäft: Das Gerät wird beim Mietkäufer bilanziert und gehört ihm nach der letzten Rate [8]. Für den Vergleich zählen die Summe aller Raten, die Laufzeit im Verhältnis zur geplanten Nutzung und die Frage, ob Software und Service in der Rate enthalten sind.
Beim Kauf ist die Abschreibung der zweite Punkt. Die folgenden Absätze geben Gesetz und Verwaltungsanweisungen auszugsweise wieder und sind keine Steuerberatung. Nach § 6 Abs. 2 Satz 1 EStG können die Anschaffungskosten „von abnutzbaren beweglichen Wirtschaftsgütern des Anlagevermögens, die einer selbständigen Nutzung fähig sind“, im Wirtschaftsjahr der Anschaffung in voller Höhe als Betriebsausgaben abgezogen werden, wenn sie ohne den darin enthaltenen Vorsteuerbetrag „für das einzelne Wirtschaftsgut 800 Euro nicht übersteigen“ [6]. Einer selbständigen Nutzung nicht fähig ist ein Wirtschaftsgut nach Satz 2, „wenn es nach seiner betrieblichen Zweckbestimmung nur zusammen mit anderen Wirtschaftsgütern des Anlagevermögens genutzt werden kann und die in den Nutzungszusammenhang eingefügten Wirtschaftsgüter technisch aufeinander abgestimmt sind“ [6]. Ob das auf Display, externen Player und Halterung einzeln zutrifft, ist eine Frage des Einzelfalls.
Statt des Sofortabzugs kann nach § 6 Abs. 2a EStG ein Sammelposten gebildet werden, wenn die Anschaffungskosten ohne Vorsteuer für das einzelne Wirtschaftsgut „250 Euro, aber nicht 1 000 Euro übersteigen“; er ist „im Wirtschaftsjahr der Bildung und den folgenden vier Wirtschaftsjahren mit jeweils einem Fünftel gewinnmindernd aufzulösen“. Nach Satz 5 gelten diese Regeln „für alle in einem Wirtschaftsjahr angeschafften, hergestellten oder eingelegten Wirtschaftsgüter einheitlich“ [6]. Teurere Geräte werden über die Nutzungsdauer verteilt abgesetzt, nach der Grundregel des § 7 Abs. 1 EStG als „Absetzung für Abnutzung in gleichen Jahresbeträgen“ [17]. Für bewegliche Wirtschaftsgüter des Anlagevermögens, die „nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt worden sind“, lässt § 7 Abs. 2 EStG wahlweise die Absetzung in fallenden Jahresbeträgen zu; der Prozentsatz vom jeweiligen Restwert darf „höchstens das Dreifache“ des Satzes bei gleichen Jahresbeträgen betragen „und 30 Prozent nicht übersteigen“ [17]. Die amtliche AfA-Tabelle nennt für die Nutzungsdauer nur Anhaltspunkte [18] und keinen Eintrag für Digital Signage: Bildschirme als Peripherie von Personalcomputern 3 Jahre, Monitore unter Foto-, Film-, Video- und Audiogeräten 7 Jahre, Präsentations- und Datensichtgeräte 8 Jahre [18].
Ein Schreiben des Bundesfinanzministeriums vom 22.02.2022 erlaubt für Computerhardware eine Nutzungsdauer von einem Jahr und nennt bei den Ausgabegeräten ausdrücklich „Monitor oder Display (dient der Darstellung der Benutzeroberfläche und der Datenausgabe)“ [19]. Ob ein Bildschirm, der als eigenständige Anzeige im Laden läuft, darunter fällt, beantwortet das Schreiben nicht ausdrücklich. Diese Einordnung gehört in das Gespräch mit Ihrer Steuerberatung, am besten vor dem Kauf.
Angebote
Angebote vergleichbar machen
Zwei Angebote für einen Bildschirm sehen oft ähnlich aus und enthalten doch Verschiedenes. Das eine nennt nur das Gerät, das andere schließt Halterung, Einrichtung und ein Jahr Software ein. Vergleichbar werden sie erst, wenn Sie beide auf dieselbe Liste übertragen: einmalige Posten, laufende Posten je Jahr und das, was fehlt.
Für die laufenden Posten helfen vier Angaben: die Leistungsaufnahme in Watt, die freigegebene tägliche Laufzeit und die Garantiedauer aus dem Datenblatt [5] sowie die Kosten der Software ab dem zweiten Jahr aus dem Angebot. Aus Watt und geplanten Stunden ergibt sich der Verbrauch in Kilowattstunden, mit dem Sie jedes Gerät gleich behandeln können.
Einschätzung
Meine Einschätzung: Planung spart mehr als Rabatt
Aus meiner Sicht entscheidet sich die Wirtschaftlichkeit eines Bildschirms in kleinen Betrieben selten am Gerätepreis. Ein Nachlass ist schnell aufgezehrt, wenn ein zweites Gerät für das Schaufenster nötig wird oder nach zwei Monaten niemand mehr die Inhalte ändert. Wer Einsatzort, Laufzeit, Ton und Zuständigkeit vorher klärt, kauft einmal das passende Gerät.
Für den Einstieg rate ich zu einem einzelnen Bildschirm an der Stelle, an der heute am häufigsten nachgefragt oder nachgedruckt wird. Nach einigen Wochen zeigt sich, wie viel Pflegezeit tatsächlich anfällt und ob ein zweiter Bildschirm sinnvoll ist. Die folgenden Schritte helfen, bevor das erste Angebot eingeholt wird.
Planungsschritte vor dem ersten Angebot
- Einsatzort bestimmen: Innenraum, hinter der Scheibe oder draußen auf dem Gehweg. Der Ort entscheidet über Helligkeit, Gehäuse und mögliche Gebühren [4, 3].
- Betriebsstunden bestimmen: Öffnungszeiten plus Vorlauf; mit der Wattangabe aus dem Datenblatt ergeben sich die Kilowattstunden [5].
- Montageort prüfen: Wand oder Decke, Steckdose, Netzwerk; ein Foto mit Maßen an den Anbieter schicken.
- Ton und Fernsehprogramm klären: Musik oder Fernsehsendungen im Verkaufsraum sind ein GEMA-Thema [2, 14].
- Laufende Posten zusammenstellen: Software ab dem zweiten Jahr, Internet, Strom in kWh, Ersatz nach der Garantie [5].
- Finanzierung und Steuer klären: Kauf, Leasing oder Mietkauf vergleichen, die steuerliche Behandlung mit der Steuerberatung besprechen [7, 8, 6].
- Pflege organisieren: eine zuständige Person, ein fester Wochentermin, Vorlagen für Wiederkehrendes.
Häufige Fragen
Häufige Fragen
Wie viele Kilowattstunden verbraucht ein Bildschirm im Laden pro Jahr?
Rechnen Sie Watt mal Betriebsstunden geteilt durch 1.000. Ein Display mit 43 W laut Datenblatt [5] braucht bei 3.744 Stunden im Jahr rund 161 kWh, rund um die Uhr rund 377 kWh. Mit Ihrem Arbeitspreis je kWh ergibt das die Stromkosten.
Erhöht ein zusätzlicher Bildschirm den Rundfunkbeitrag meines Betriebs?
Nein. Der Beitrag im nicht privaten Bereich wird je Betriebsstätte erhoben und nach der Zahl der Beschäftigten gestaffelt [15]; laut Beitragsservice unabhängig von Anzahl und Art der Rundfunkgeräte [16].
Wann kostet ein Werbebildschirm GEMA-Gebühren?
Wenn darüber Musik öffentlich wiedergegeben wird, etwa im Verkaufsraum. Für das Zeigen von Fernsehsendungen hat die GEMA einen eigenen Tarif, gestaffelt nach der Bilddiagonale bis oder über 165 cm [2]. Bei öffentlichen Wiedergaben zieht sie nach eigener Angabe auch für weitere Verwertungsgesellschaften ein [2]. Auch für GEMA-freie Musik verlangt sie bei dauerhafter Nutzung einen Nachweis [14].
Kann ich einen Bildschirm als geringwertiges Wirtschaftsgut sofort abschreiben?
§ 6 Abs. 2 EStG erlaubt den Sofortabzug für abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens, die selbständig nutzbar sind, wenn sie ohne Vorsteuer nicht mehr als 800 Euro kosten [6]. Ob ein Display allein oder nur zusammen mit Player und Halterung genutzt werden kann, ist eine Frage des Einzelfalls; das klärt Ihre Steuerberatung, dieser Beitrag ist keine Steuerberatung.
Was ist der Unterschied zwischen Leasing und Mietkauf bei einem Display?
Beim Leasing wird das Gerät auf Zeit gegen Entgelt überlassen und am Ende zurückgegeben oder zum Restkaufpreis übernommen [7]. Mietkauf ist ein Ratenkauf; das Gerät wird beim Käufer bilanziert und gehört ihm nach der letzten Rate [8].
Weiterführende Informationen
Weiterführende Informationen
Über den Autor
Sebastian Meiners, Geschäftsführer der m.i.b GmbH
Sebastian Meiners
Geschäftsführer, Informatiker
Sebastian Meiners beschäftigt sich seit mehr als 20 Jahren mit Digital Signage – von der Projektentwicklung über Planung und Umsetzung bis zum Betrieb im Alltag. In dieser Zeit hat er mehrere hundert Projekte begleitet, für Handel, Gastronomie, Industrie und öffentliche Auftraggeber. Sein Fachwissen hat er in zahlreichen Seminaren und Weiterbildungen vertieft und in der Zusammenarbeit mit Hunderten von Herstellern aus aller Welt, großen Werbeagenturen, IT-Systemhäusern sowie internationalen IT-Beratungen weiterentwickelt. Als Geschäftsführer der m.i.b GmbH in Solingen verantwortet er heute den Vertrieb sowie die Entwicklung von Software- und KI-Lösungen.
Veröffentlicht am 15.10.2026
Dieser Ratgeber gibt einen Überblick über Kostenblöcke und gibt die genannten Vorschriften auszugsweise wieder (Stand der Abrufe: 15.10.2026). Er ist keine Steuer- oder Rechtsberatung und ersetzt sie nicht. Es gelten die jeweils aktuellen Fassungen der Gesetze und die Satzung Ihrer Gemeinde; wie sie auf Ihren Betrieb anzuwenden sind, klären Sie im Einzelfall mit Ihrer Steuerberatung. Rechtsstand: 15.10.2026.
Nachweise
Quellen
- Rechtliche Einheiten und abhängig Beschäftigte nach Beschäftigtengrößenklassen und Wirtschaftsabschnitten, Berichtsjahr 2024 (Statistisches Unternehmensregister, Stand 1. Dezember 2025), Statistisches Bundesamt (Destatis). https://www.destatis.de/DE/Themen/Branchen-Unternehmen/Unternehmen/Unternehmensregister/Tabellen/unternehmen-beschaeftigtengroessenklassen-wz08.html (abgerufen am 15.10.2026)
- Einzelhandel: Musik von der GEMA (Branchenseite mit Pakete- und Tarifübersicht sowie Fragen und Antworten), GEMA. https://www.gema.de/de/musiknutzer/branchen/einzelhandel (abgerufen am 15.10.2026)
- Sondernutzungssatzung in der Fassung vom 23.06.2023, § 2 und Gebührentarif, Stadt Mülheim an der Ruhr. https://cms.muelheim-ruhr.de/sites/default/files/2025-09/Sondernutzungssatzung%202023.pdf (abgerufen am 15.10.2026)
- Delegierte Verordnung (EU) 2019/2013 (Energieverbrauchskennzeichnung elektronischer Displays), Art. 1 und 2, konsolidierte Fassung vom 01.05.2021, EUR-Lex. https://eur-lex.europa.eu/legal-content/DE/TXT/HTML/?uri=CELEX:02019R2013-20210501 (abgerufen am 15.10.2026)
- Datenblatt 43BDL4050Q (Display der 43-Zoll-Klasse, 42,5 Zoll Bilddiagonale, mit internem Player, Beispielgerät), Ausstellungsdatum 07.05.2026, PPDS/Philips, bereitgestellt auf mib-terminal.de. https://www.mib-terminal.de/media/Philips_43BDL4050Q_Datenblatt_DE.pdf (abgerufen am 15.10.2026)
- § 6 Einkommensteuergesetz (Bewertung), Abs. 2 und 2a, Bundesministerium der Justiz, gesetze-im-internet.de. https://www.gesetze-im-internet.de/estg/__6.html (abgerufen am 15.10.2026)
- Leasing – die Ergänzung zum klassischen Investitionskredit, IHK Köln. https://www.ihk.de/koeln/hauptnavigation/gruendung-finanzierung-nachfolge/leasing-5481296 (abgerufen am 15.10.2026)
- Leasing (Abschnitt Mietkauf), IHK Limburg. https://www.ihk.de/limburg/starthilfe/finanzierung/finanzierungsformen/leasing-2302610 (abgerufen am 15.10.2026)
- Verordnung (EU) 2019/2021 (Ökodesign-Anforderungen an elektronische Displays), Art. 1 und Anhang II, konsolidierte Fassung vom 01.05.2021, EUR-Lex. https://eur-lex.europa.eu/legal-content/DE/TXT/HTML/?uri=CELEX:02019R2021-20210501 (abgerufen am 15.10.2026)
- Preise Elektrizität für Nichthaushaltskunden – halbjährliche Daten (nrg_pc_205), Abfrage Deutschland, Verbrauchsgruppe IA, ohne MwSt. und erstattungsfähige Steuern und Abgaben, Eurostat. https://ec.europa.eu/eurostat/api/dissemination/statistics/1.0/data/nrg_pc_205?geo=DE&nrg_cons=MWH_LT20¤cy=EUR&unit=KWH&tax=X_VAT&lang=DE (abgerufen am 15.10.2026)
- Erdgas- und Stromdurchschnittspreise (Themenseite mit Pressemitteilung vom 30. September 2026), Statistisches Bundesamt (Destatis). https://www.destatis.de/DE/Themen/Wirtschaft/Preise/Erdgas-Strom-DurchschnittsPreise/_inhalt.html (abgerufen am 15.10.2026)
- § 3 Energiewirtschaftsgesetz (Begriffsbestimmungen), Nr. 57, Bundesministerium der Justiz, gesetze-im-internet.de. https://www.gesetze-im-internet.de/enwg_2005/__3.html (abgerufen am 15.10.2026)
- Verordnung (EU) 2024/1689 (KI-Verordnung), Art. 50 Abs. 1 und 5, konsolidierte Fassung vom 27.07.2026, EUR-Lex. https://eur-lex.europa.eu/legal-content/DE/TXT/HTML/?uri=CELEX:02024R1689-20260727 (abgerufen am 15.10.2026)
- Hilfecenter: Muss ich GEMA freie Musik anmelden?, GEMA. https://www.gema.de/de/hilfe/musiknutzer/preise-tarife/gema-freie-musik (abgerufen am 15.10.2026)
- § 5 Rundfunkbeitragsstaatsvertrag (Rundfunkbeitrag im nicht privaten Bereich), BAYERN.RECHT. https://www.gesetze-bayern.de/Content/Document/RBeitrStV-5 (abgerufen am 15.10.2026)
- Pressemitteilung „Bundesverwaltungsgericht: Rundfunkbeitrag für Unternehmen ist rechtmäßig“, 07.12.2016, ARD ZDF Deutschlandradio Beitragsservice. https://www.rundfunkbeitrag.de/presse-und-aktuelles/presse/pressearchiv/bundesverwaltungsgericht-rundfunkbeitrag-fuer-unternehmen-ist-rechtmaessig (abgerufen am 15.10.2026)
- § 7 Einkommensteuergesetz (Absetzung für Abnutzung), Abs. 1 und 2, Bundesministerium der Justiz, gesetze-im-internet.de. https://www.gesetze-im-internet.de/estg/__7.html (abgerufen am 15.10.2026)
- AfA-Tabelle für die allgemein verwendbaren Anlagegüter („AV“), Vorbemerkungen und Nr. 6.14, Bundesministerium der Finanzen. https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Weitere_Steuerthemen/Betriebspruefung/AfA-Tabellen/Ergaenzende-AfA-Tabellen/AfA-Tabelle_AV.pdf?__blob=publicationFile&v=5 (abgerufen am 15.10.2026)
- BMF-Schreiben vom 22.02.2022, Nutzungsdauer von Computerhardware und Software (Amtliches Einkommensteuer-Handbuch 2024, Anhang 1 V), Bundesministerium der Finanzen. https://amtliche-handbuecher.bundesfinanzministerium.de/esth/2024/C-Anhaenge/Anhang-01/V/anhang-1-V.html (abgerufen am 15.10.2026)
- Landesbauordnung 2018 (BauO NRW 2018), Fassung ab 01.09.2026, § 10 Abs. 1 und 6, § 62 Abs. 1 Satz 1 Nr. 12 Buchst. a, Land Nordrhein-Westfalen, recht.nrw.de. https://recht.nrw.de/lrgv/gesetz/01092026-landesbauordnung-2018-bauo-nrw-2018/ (abgerufen am 15.10.2026)
Montage und Inhalte aus einer Hand
Wir montieren Ihre Bildschirme bundesweit und halten sie in Betrieb. Die Inhalte steuern Sie mit unserer Software PIN.